



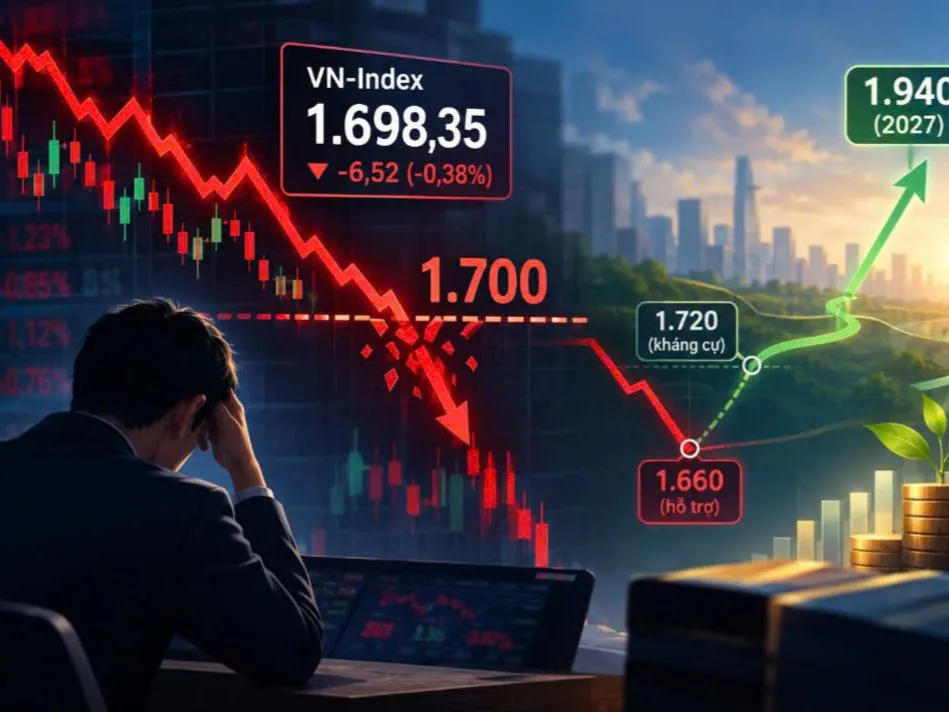
15/10 là phiên đáng nhớ của thị trường chứng khoán Việt Nam khi chỉ số VN-Index giằng co và đánh mất mốc quan trọng 1.700 điểm. Áp lực bán có phần gia tăng với nhóm cổ phiếu dầu khí vào nửa cuối phiên và phiên ATC khiến chỉ số chung đã có lúc giảm về mốc 1690.
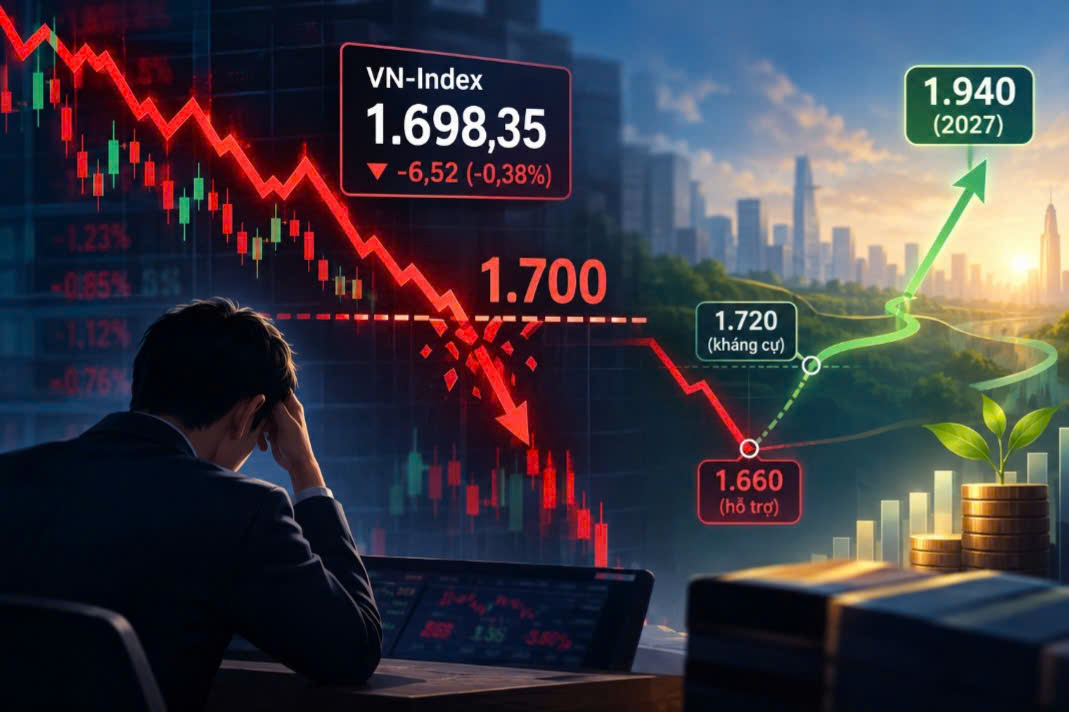
Chốt phiên 15/10, VN-Index đóng cửa tại 1698,35 điểm, giảm 6,52 điểm, tương đương 0,38%. Mốc 1.700 đã bị xuyên thủng khiến giới đầu tư đặt ra câu hỏi liệu đây đã phải đáy của thị trường chứng khoán.
Công ty chứng khoán SSI đã đưa ra dự báo kém lạc quan rằng: “Xu hướng giảm ngắn hạn duy trì ưu thế với các mốc điểm số lưu ý: Hỗ trợ 1.660 - 1.680 và kháng cự 1.710– 1.720”.
Điều đó có nghĩa trong ngắn hạn, VN-Index có thể tăng lên 1.720 điểm nhưng cũng có thể giảm xuống 1.660 điểm.
Trong khi đó, Công ty chứng khoán VCBS cũng chưa có góc nhìn lạc quan khi bình luận với việc chỉ số đang tiếp tục điều chỉnh giảm, những nhịp rung lắc thường sẽ xuất hiện nhiều hơn và với biên độ mạnh do áp lực bán ngắn hạn.
“Chúng tôi khuyến nghị nhà đầu tư có thể tạm thời hạ tỷ trọng đòn bẩy để quản trị rủi ro và hạn chế bắt đáy sớm mà nên chờ đợi mặt bằng giá trên thị trường ổn định hơn trong những phiên tới rồi mới tìm kiếm cơ hội giải ngân”, VCBS đưa ra lời khuyên cho nhà đầu tư.
Có thể thấy, trong ngắn hạn, giới chuyên gia đều đưa ra dự báo kém lạc quan cho VN-Index. Tuy nhiên, quan sát rộng hơn, dường như “ánh sáng cuối đường hầm đã xuất hiện”.
Công ty chứng khoán SSI cho biết trong kịch bản cơ sở cho năm 2027, mục tiêu VN-Index của SSI là 1.940 điểm, dựa trên dự báo lợi nhuận toàn thị trường tăng 10% so với cùng kỳ.
“Chúng tôi kỳ vọng thị trường tiếp tục giằng co trong nửa đầu năm do mặt bằng lãi suất cao. Đà phục hồi bền vững hơn có thể xuất hiện trong giai đoạn nửa sau của năm khi áp lực lãi suất hạ nhiệt và dòng vốn ngoại quay lại nhờ các quỹ thụ động theo FTSE tăng cường giải ngân theo lộ trình, cùng kỳ vọng về khả năng Việt Nam vào danh sách theo dõi nâng hạng của MSCI”, SSI đưa ra cái nhìn lạc quan cho VN-Index trong năm 2027.
Về lãi suất, SSI cho rằng dư địa lãi suất tăng thêm không lớn, khi mức tăng đáng kể từ tháng 10/2025 đã góp phần làm chậm tăng trưởng tín dụng và thúc đẩy huy động tiền gửi, qua đó thu hẹp chênh lệch giữa tín dụng và huy động.
SSI cũng tin rằng áp lực lạm phát được kỳ vọng hạ nhiệt. Giá dầu dự kiến trở về mức bình thường trong năm 2027 khi nguồn cung toàn cầu phục hồi. Dù bất định địa chính trị nhiều khả năng vẫn kéo dài, mức độ gián đoạn nguồn cung toàn cầu sẽ giảm dần khi các nước xuất khẩu từng bước thích ứng với các tuyến thương mại mới, nguồn cung toàn cầu được kỳ vọng quay trở lại trạng thái dư thừa trong năm 2027, sau khi thâm hụt trong năm 2026.
Do đó, SSI kỳ vọng áp lực lạm phát sẽ giảm bớt trong năm 2027. Đây là một trong những yếu tố quan trọng thúc đẩy thị trường chứng khoán.
Một diễn biến rất quan trọng không thể không kể tới chính là dòng vốn liên quan đến FTSE có thể trở thành chất xúc tác quan trọng cho thanh khoản.
“Theo ước tính của chúng tôi, khoảng 2,7 tỷ USD dòng vốn thụ động theo dõi chỉ số FTSE có thể được giải ngân trong năm 2027, tương đương khoảng 0,7% tổng vốn hóa thị trường hiện tại và hơn 70% tổng giá trị bán ròng của khối ngoại trong 9 tháng đầu năm 2026”, SSI đưa ra dự báo về động thái của khối ngoại.
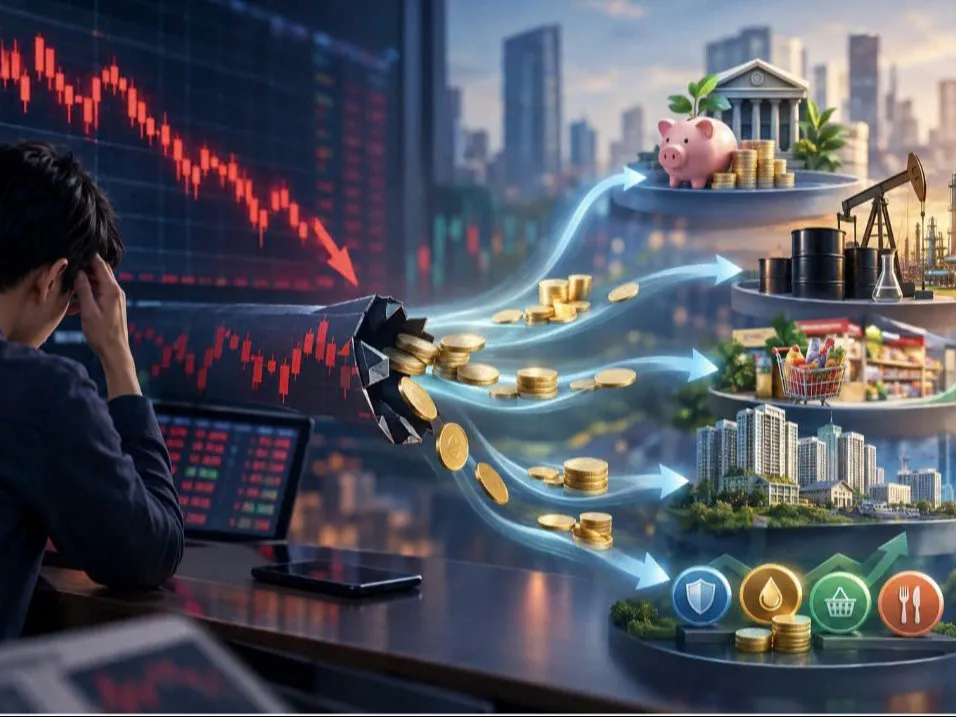
Ngay cả khi VN-Index phục hồi từ nửa cuối năm 2027 theo dự báo của SSI thì không phải cổ phiếu nào cũng mang lại lợi nhuận cho nhà đầu tư bởi xu hướng phân hóa mạnh.
SSI nhận định xu hướng phân hóa theo mô hình chữ K tiếp tục nghiêng về các doanh nghiệp lớn, có tiềm lực tài chính mạnh. Xu hướng này đã thể hiện rõ tại nhiều thị trường lớn trên thế giới, bao gồm Mỹ và Hàn Quốc trong nhiều năm qua, khi tăng trưởng kinh tế và lợi nhuận doanh nghiệp ngày càng tập trung vào một số ít ngành mang tính chuyển đổi như bán dẫn, AI, năng lượng sạch và xe điện.
Việt Nam cũng ghi nhận xu hướng tương tự trong những năm gần đây, với các doanh nghiệp đầu ngành tiếp tục gia tăng thị phần ở hầu hết các lĩnh vực trọng yếu, bao gồm ngân hàng (VPB, HDB, TCB), bất động sản (VHM, Sungroup, Masterise, MIK), tiêu dùng (MWG, FRT, MSN, VNM) và thép (HPG).
Xu hướng này được củng cố bởi một số yếu tố mang tính cấu trúc. Thứ nhất, các chính sách của Chính phủ nhằm phát triển các doanh nghiệp đầu tàu quốc gia, cùng với việc siết chặt tuân thủ thuế và bảo vệ quyền tài sản, sẽ góp phần tạo ra sân chơi bình đẳng hơn. Thứ hai, các doanh nghiệp đầu ngành thường hưởng lợi từ lợi thế quy mô và tiềm lực tài chính mạnh hơn, giúp tối ưu chi phí đầu vào và đưa ra mức giá cạnh tranh hơn hoặc chính sách hỗ trợ khách hàng tốt hơn (ví dụ: HPG, MWG, VHM).
Xét trên góc độ bảng cân đối kế toán, SSI cũng nhận thấy sự phân hóa, khi các doanh nghiệp nhà nước tiếp tục gia tăng lượng tiền mặt nhờ tăng trưởng lợi nhuận mạnh trong năm 2026 và đầu tư thận trọng hơn so với các doanh nghiệp tư nhân niêm yết.
 Tiêu điểm
Bình luận bài viết