Hơn 40% nguồn cung căn hộ tại TP HCM bị lùi lịch mở bán, nhiều chủ đầu tư kéo dài thời gian giữ chỗ và khảo sát nhu cầu thay vì sớm đưa sản phẩm ra thị trường.
Theo báo cáo tổng quan thị trường căn hộ Hà Nội và TP HCM quý III/2026 của One Mount Group, thị trường căn hộ TP HCM ghi nhận khoảng 2.500 căn hộ mở bán mới, giảm 77% so với quý trước và giảm 54% so với cùng kỳ năm 2025. Hoạt động mở bán mới chủ yếu ở khu Đông và Nam TP HCM.
Báo cáo cho biết hơn 40% nguồn cung dự kiến ra hàng trong quý III đã bị lùi lịch. Theo One Mount Group, thay vì mở bán ngay, một số chủ đầu tư kéo dài giai đoạn giữ chỗ và khảo sát nhu cầu. Hoạt động thăm dò thị trường được duy trì lâu hơn trước.
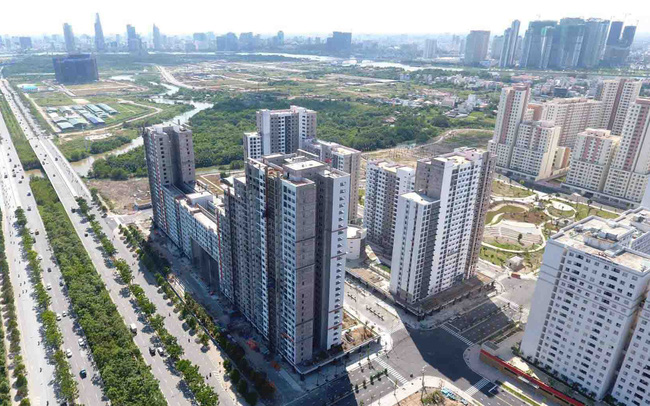
Hơn 40% nguồn cung căn hộ tại TP HCM bị lùi lịch mở bán. Ảnh minh họa
Bán hàng trong bối cảnh sức mua suy yếu không phải lựa chọn tối ưu. Chủ đầu tư có thể cần thêm thời gian để đánh giá mức độ quan tâm của khách hàng, khả năng chấp nhận giá bán và hiệu quả của các chính sách bán hàng.
Đáng chú ý, lượng căn hộ tiêu thụ sơ cấp trong quý III chỉ đạt khoảng 1.600 căn, giảm 83% so với quý trước và giảm 72% so với cùng kỳ năm trước. Như vậy, sức mua giảm mạnh hơn cả nguồn cung mới. Đây là một trong những lý do khiến việc đưa thêm sản phẩm ra thị trường trở nên khó khăn hơn.
Một điểm đáng chú ý khác trong báo cáo là cách các chủ đầu tư tìm cách hỗ trợ người mua. Thay vì chỉ tập trung vào việc điều chỉnh giá bán, nhiều chính sách thanh toán và hỗ trợ tài chính được sử dụng để giảm áp lực ban đầu cho khách hàng.
Các chính sách được One Mount Group ghi nhận gồm hỗ trợ lãi suất trong thời gian dài, cố định lãi suất sau thời gian ân hạn, thanh toán khoảng 10% khi ký hợp đồng mua bán và tiếp tục thanh toán 0,5% mỗi tháng. Một số dự án còn áp dụng phương án bàn giao thô.
Những chính sách này cho thấy cuộc cạnh tranh trên thị trường không chỉ diễn ra ở giá niêm yết mà còn ở điều kiện tài chính đi kèm. Khi giá căn hộ vẫn ở mức cao, việc giảm số tiền phải thanh toán ban đầu hoặc kéo dài tiến độ thanh toán có thể giúp người mua dễ tiếp cận sản phẩm hơn.
Tuy nhiên, những chính sách này chủ yếu giải quyết bài toán dòng tiền trong ngắn hạn, chứ chưa đồng nghĩa với việc giá căn hộ trở nên dễ tiếp cận hơn. Người mua có thể phải bỏ ra ít tiền hơn ở thời điểm ban đầu, nhưng tổng giá trị căn hộ vẫn ở mức cao. Đặc biệt, với những khách hàng sử dụng vốn vay, áp lực tài chính còn phụ thuộc vào thời gian được hỗ trợ lãi suất và mức lãi suất áp dụng sau khi hết ưu đãi.
Thực tế, mặt bằng giá sơ cấp tại TP HCM cũ trong quý III/2026 vẫn lên tới khoảng 104 triệu đồng/m², tăng 1% so với quý trước và tăng 10% so với cùng kỳ năm ngoái. Mức giá này chưa bao gồm VAT, kinh phí bảo trì và chưa tính các khoản chiết khấu. Trong khi đó, giá sơ cấp tại Bình Dương cũ khoảng 60 triệu đồng/m², còn Bà Rịa - Vũng Tàu cũ khoảng 67 triệu đồng/m².






Bình luận bài viết