




Không thể để tài sản thế chấp “nằm im” cùng khoản nợ
Cuối tháng 6/2026, giá trị bất động sản được sử dụng làm tài sản bảo đảm tại 20 ngân hàng đã lên tới khoảng 9,68 triệu tỷ đồng, tăng gần 592.000 tỷ đồng chỉ sau nửa năm. Quy mô này cho thấy mức độ phụ thuộc rất lớn của tín dụng ngân hàng vào bất động sản với vai trò tài sản bảo đảm.
Tuy nhiên, tài sản bảo đảm chỉ thực sự có ý nghĩa khi có khả năng chuyển hóa thành tiền để thu hồi nợ. Đây chính là điểm mà thị trường đang chứng kiến sự thay đổi rõ nét. Thay vì tiếp tục duy trì mức giá kỳ vọng cao và chờ người mua, nhiều ngân hàng đã chủ động điều chỉnh giá bán, đấu giá lại nhiều lần, thậm chí thu giữ tài sản để kiểm soát quá trình xử lý.
Một trường hợp đáng chú ý, tại TP.Hồ Chí Minh, HDBank cũng chuyển sang biện pháp quyết liệt hơn khi tiến hành thu giữ tài sản thế chấp liên quan đến khoản dư nợ khoảng 895 tỷ đồng của Địa ốc Hoàng Quân. Danh mục tài sản gồm 26 thửa đất với tổng diện tích hơn 3.660m² cùng các quyền tài sản phát sinh từ một dự án nhà ở.
Những trường hợp này cho thấy xử lý nợ xấu đang bước vào giai đoạn không còn nhiều dư địa cho sự trì hoãn. Khi tài sản bảo đảm bị “giam” quá lâu, chi phí cơ hội của ngân hàng cũng tăng lên.
Nợ xấu tăng nhanh, áp lực thu hồi vốn lớn hơn
Sức ép này càng rõ khi chất lượng tài sản của hệ thống ngân hàng có dấu hiệu suy giảm.
Theo số liệu trong báo cáo ngành, tại 27 ngân hàng niêm yết, tỷ lệ nợ xấu bình quân tăng từ 1,86% cuối năm 2025 lên 2,01% vào cuối quý II/2026. Đáng chú ý, quy mô nợ xấu tăng 17,5% trong nửa đầu năm, gần gấp đôi tốc độ tăng trưởng tín dụng 9%.
Điều đáng quan tâm là áp lực không còn tập trung ở một nhóm khách hàng riêng biệt. Nợ quá hạn gia tăng ở cả khách hàng cá nhân và doanh nghiệp, trong đó bất động sản tiếp tục là khu vực nhạy cảm do sử dụng đòn bẩy tài chính lớn.
Báo cáo của ngành chức năng cho biết dư nợ vay của nhóm doanh nghiệp bất động sản niêm yết đến cuối tháng 6/2026 đạt 360.240 tỷ đồng, tăng hơn 20% chỉ trong ba tháng. Hệ số nợ vay trên vốn chủ sở hữu cũng tăng từ 0,61 lần lên 0,72 lần.
Trong bối cảnh đó, việc ngân hàng thu giữ hoặc thanh lý tài sản không đơn thuần là biện pháp thu hồi một khoản nợ cụ thể. Đây còn là cách kiểm soát sự lan truyền của rủi ro tín dụng sang thanh khoản, vốn và khả năng mở rộng tín dụng.
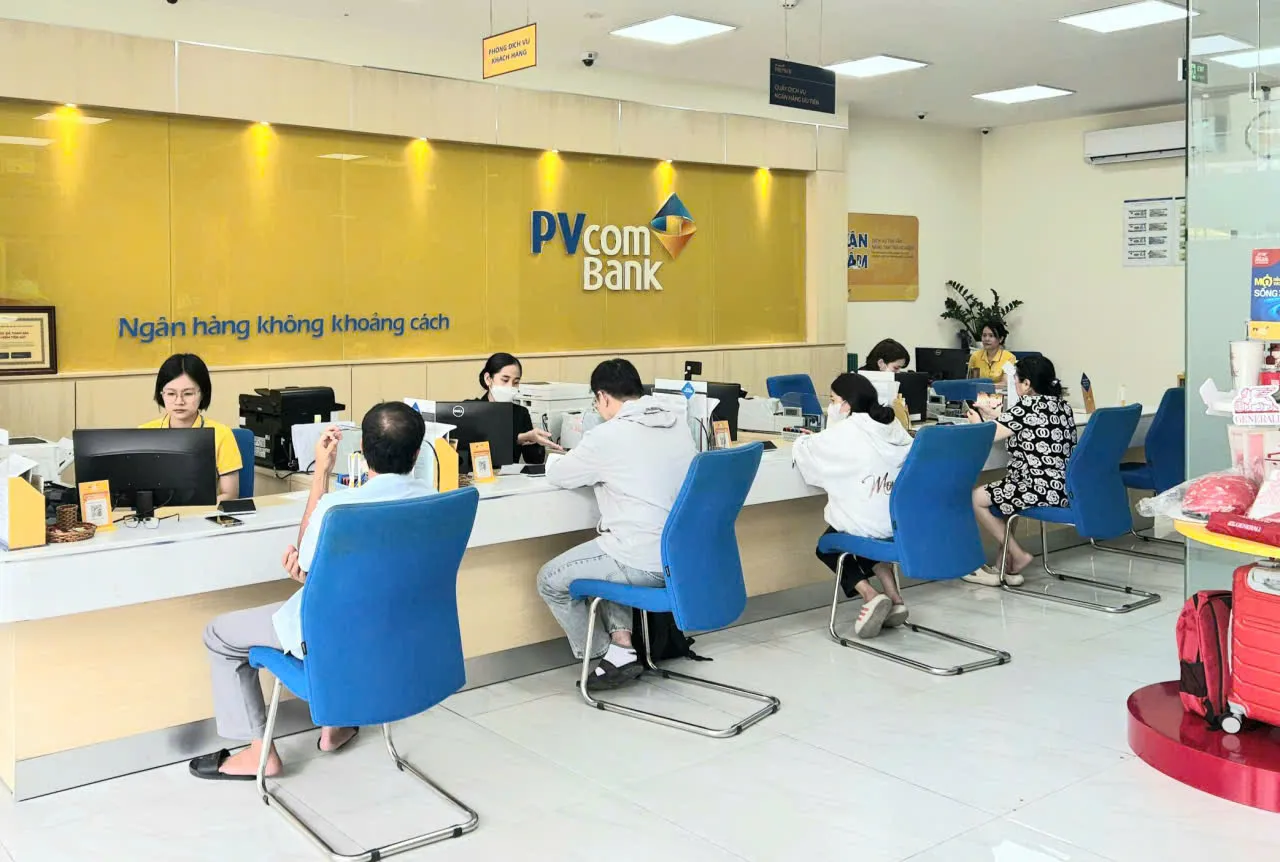
Ảnh minh họa. Nguồn: Trọng Triết
Từ “giữ giá” sang ưu tiên dòng tiền
Có một nghịch lý đang đặt ra giá trị tài sản thế chấp càng lớn nhưng nếu khả năng thanh khoản thấp thì khả năng bảo vệ ngân hàng trước rủi ro lại không tỷ lệ thuận.
TS. Nguyễn Minh Trí, Giảng viên Trường Đại học Ngân hàng TP.Hồ Chí Minh chia sẻ, bất động sản vẫn là tài sản bảo đảm được ngân hàng ưu tiên, bởi đây là nguồn trả nợ thứ cấp khi khách hàng gặp rủi ro, đồng thời củng cố niềm tin trong quan hệ tín dụng. Nhưng trong một thị trường phân hóa mạnh, giá trị trên hồ sơ định giá và giá có thể giao dịch thực tế không phải lúc nào cũng trùng nhau.
Đó là lý do việc ngân hàng chấp nhận bán tài sản ở mức giá thấp hơn kỳ vọng ban đầu cần được nhìn nhận dưới góc độ quản trị dòng tiền. Một tài sản được bán và thu hồi tiền hôm nay có thể tạo ra giá trị lớn hơn một tài sản tiếp tục nằm trong danh mục xử lý thêm vài năm, phát sinh chi phí pháp lý, bảo quản, quản lý và chi phí vốn.
Nói cách khác, bài toán không còn đơn thuần là “bán được bao nhiêu”, mà là bao lâu thu được tiền và số tiền đó có thể quay trở lại nền kinh tế nhanh đến mức nào.
Tấm đệm vốn cũng cần được bảo vệ: Việc xử lý nhanh tài sản thế chấp còn liên quan trực tiếp đến sức chịu đựng của ngân hàng.
Thực tế đánh giá tỷ lệ vốn chủ sở hữu hữu hình trên tổng tài sản toàn ngành giảm nhẹ xuống 8,3% trong 6 tháng đầu năm 2026. Trong khi đó, tỷ lệ bao phủ nợ xấu giảm xuống 79%, thấp hơn 4 điểm phần trăm so với cuối năm 2025.
Khi bộ đệm vốn không còn quá dồi dào, mỗi khoản nợ xấu kéo dài đều làm tăng áp lực trích lập dự phòng và hạn chế khả năng sử dụng vốn cho hoạt động sinh lời.
Vì vậy, thanh lý tài sản thế chấp nhanh hơn không có nghĩa ngân hàng “bán tháo” tài sản. Nếu được thực hiện đúng quy trình, minh bạch về giá và tuân thủ pháp luật, đây là một hình thức tái phân bổ nguồn lực: biến tài sản kém thanh khoản thành tiền, giảm tài sản có vấn đề và tạo khoảng trống cho dòng tín dụng mới.
TS. Nguyễn Minh Trí, Giảng viên Trường Đại học Ngân hàng TP.Hồ Chí Minh nhận định, “bất động sản vẫn là nguồn trả nợ thứ cấp quan trọng khi khách hàng xảy ra rủi ro tín dụng. Tuy nhiên, hiệu quả của tài sản bảo đảm phụ thuộc rất lớn vào khả năng thanh khoản và điều kiện thị trường. Khi khoản nợ phát sinh vấn đề, ngân hàng cần nhìn vào giá trị có thể thu hồi thực tế thay vì chỉ dựa vào giá trị định giá ban đầu”.
Cần một thị trường xử lý tài sản chuyên nghiệp hơn
Từ câu chuyện gần 9,68 triệu tỷ đồng bất động sản thế chấp, vấn đề đặt ra không chỉ là làm thế nào để ngân hàng bán được tài sản nhanh hơn mà còn là làm thế nào để thị trường có đủ năng lực hấp thụ khối tài sản này.
Muốn vậy, cần tiếp tục hoàn thiện cơ chế xử lý tài sản bảo đảm, thúc đẩy thị trường mua/bán nợ, tháo gỡ các điểm nghẽn pháp lý đối với dự án bất động sản và tạo điều kiện để các nhà đầu tư chuyên nghiệp tham gia sâu hơn vào quá trình xử lý nợ.
Về phía ngân hàng, bài học quan trọng hơn cả là không thể đặt toàn bộ kỳ vọng trả nợ vào tài sản thế chấp. Tín dụng phải được thẩm định trên cơ sở dòng tiền, “sức khỏe” tài chính và khả năng tạo thu nhập của khách hàng; tài sản bảo đảm chỉ nên là lớp phòng thủ thứ hai.
Trong ngắn hạn, việc chủ động thu giữ, đấu giá và thanh lý tài sản có thể khiến ngân hàng phải chấp nhận một mức thu hồi thấp hơn kỳ vọng. Nhưng xét trên toàn cục, chấp nhận hiện thực hóa tổn thất hôm nay có thể là cách giảm chi phí của ngày mai.
Khi dòng tiền được giải phóng khỏi những tài sản nằm im, bảng cân đối được làm sạch và nguồn lực được tái phân bổ cho các lĩnh vực sản xuất - kinh doanh có khả năng tạo dòng tiền, xử lý nợ xấu không còn chỉ là bài toán phòng thủ. Đó chính là một bước chuẩn bị để ngân hàng bước vào chu kỳ tăng trưởng mới với một bảng cân đối khỏe hơn, thực chất hơn./.
 Tiêu điểm

Bình luận bài viết